
Льготный кредит для бизнеса в 2026 году: условия и получение

Когда встает вопрос о кредитовании МСП, бизнес, в силу своего «размера», упирается в невозможность обеспечить залог – остается вариант с поручительством, но и он доступен далеко не всегда. Даже крупному бизнесу могут отказать, если нет достаточного обеспечения. Сегодня имеет место положительная динамика: идет наращивание государственной поддержки бизнеса, в том числе путем усиления «зонтичного» поручительства.
Господдержка в цифрах
На сегодняшний день объем средств, выделенных из госбюджета на льготное кредитование, составляет до 200 млрд руб. При этом бизнес вправе рассчитывать на сумму от 25 млн руб., которые можно направить на развитие, закупку сырья, выполнение обязательств.
Благодаря госпоручительству требования к залогу снижаются на 30-50%, но какой-то единой льготной ставки не предусмотрено. Объяснение последнему простое: ключевая ставка ЦБ РФ меняется в течение года, плюс учитывается тип выдаваемого кредита и политика отдельно взятого банка. Не менее важную роль играет и финансовое состояние бизнеса, в том числе его кредитная история. Эксперты советуют ориентироваться на следующее значение: ставка ЦБ РФ минус 3,5%.
Как работает механизм предоставления кредита под поручительство государства
Можно выделить четыре основных момента:
- Вы выбираете банк-партнер Корпорации МСП с оптимальным предложением и подаете заявку.
- Корпорация покрывает до 50% риска.
- Требования к залогу снижаются.
- Увеличивается шанс, что банк одобрит кредит.
Следует отметить, что госпоручительство – это не стопроцентная гарантия одобрения, а скорее фактор, этому способствующий, потому что итоговое решение в любом случае остается за банком.
Как получить льготный кредит
Этап 1: посчитайте экономику бизнеса
К стороннему финансированию бизнес прибегает, когда собственных денег не хватает. Стесненность в средствах, в свою очередь, это о том, что критически важно заранее рассчитать, сможете ли вы расплачиваться на тех условиях, которые предлагает банк. Для этого вам необходимо понимать реальные объемы выручки и расходов вашего бизнеса – показатели, на которые банк будет смотреть прежде всего.

Этап 2: подготовьте бумаги
Банку потребуется ваша бухгалтерская отчетность, налоговые данные и данные управленческого (финансового) учета. В силу особенностей ведения, цифры из регламентированной законом и вашей внутренней отчетности могут не совпадать (например, актив, подлежащий списанию, не показывают в бухотчетности, но отражают в финансовой, поскольку его можно продать), что может потребовать дополнительных пояснений для банка.
Этап 3: подайте заявку в банк
Если мы говорим о льготном кредитовании, то в 2026 году существует как минимум 7 разных программ, которые доступны малому и среднему бизнесу – вот их перечень с официального сайта корпорации МСП:
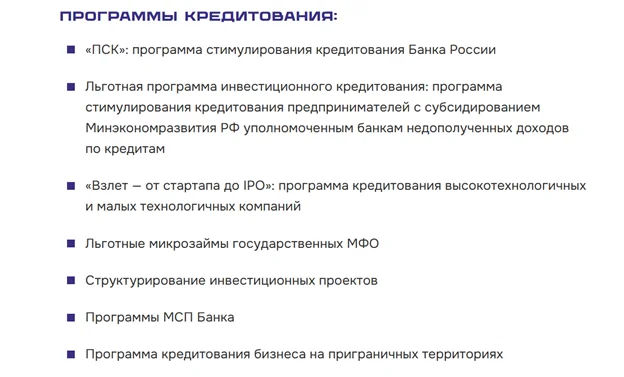
Если же мы говорим о «зонтичном» механизме, для получения госпоручительства бизнес должен соответствовать ряду критериев:
- относится к категории МСП (малый и средний);
- не ведет деятельность в сфере добычи или продажи полезных ископаемых;
- не находится в процедуре банкротства;
- не нарушал условия получения господдержки субъектов МСП (или с последнего нарушения прошло как минимум три года);
- в группе отсутствуют компании с выручкой свыше 2 млрд руб.;
- отсутствие задолженности перед банком.
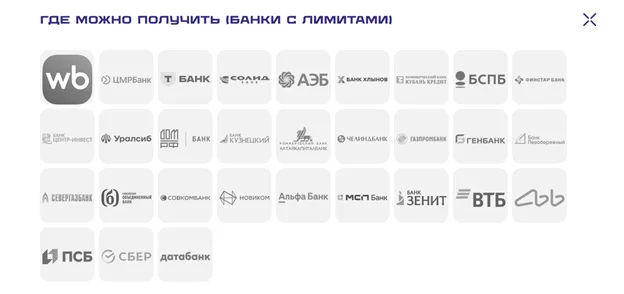
Следует учитывать, что опция доступна только у банков-партнеров Корпорации МСП. Хорошая новость в том, что в их перечень входят основные российские банки. Список доступен на тематической странице сайта Корпорации во вкладке «Где можно получить». По состоянию на июль 2026 в списке числятся следующие финансовые организации:
Шаг 4: дождитесь решения
В среднем время ожидания составляет две-три недели.
Что еще следует учитывать бизнесу в 2026 году, прежде чем подавать заявку на льготный кредит
Единого рецепта, следуя которому, вы могли бы быть уверены в одобрении кредита, нет. Однако шанс можно оценить, исходя из дополнительных факторов, на которые банки смотрят помимо выручки, расходов и возможности обеспечить залог. Собрали эти критерии в таблицу:
| Низкие шансы | Средние шансы | Хорошие шансы |
|---|---|---|
| - убытки; | - бизнес работает в сезонном формате; | - стабильные показатели выручки на протяжении года (дольше – лучше); |
| - кассовые разрывы; | - нестабильный финансовый поток; | - отлаженная бизнес-модель; |
| - задолженность перед госбюджетом; | - слабая финотчетность | - детальная отчетность; |
| - непрозрачные обороты | - умеренная нагрузка по кредиторке |
Что по итогу
Для малого бизнеса оформление кредита без залога не представляется возможным при отсутствии стабильных финансовых показателей или без поручительства. Но альтернатива есть – вы можете подключить госпоручительство, если ваш бизнес соответствует установленным критериям. Это позволяет сократить размер залога на сумму до 50%, но, напомним, не повышает шанс предоставления кредита.