
Групповой учет ОС в 1С:Бухгалтерии 8: настройка и правила
Стандартная ситуация: у крупной компании на балансе числится несколько сотен офисных стульев, т.е. однотипного имущества, которое необходимо для работы. Стоимость единицы подобного имущества невелика, но общая стоимость может быть признана существенной для бухучета, в связи с чем его относят к основным средствам (ОС). В 1С:Бухгалтерия 8 предусмотрен групповой учет однородных ОС, позволяющий в значительной мере автоматизировать связанные с ними процессы. Особенно этот функционал полезен для крупных компаний с большим объемом имущества, применяемого для управления, производства товаров или оказания услуг.
Общая информация: основы регулирования, признак существенности
Коммерческие фирмы осуществляют учет ОС в соответствии с двумя ключевыми стандартами бухучета: ФСБУ 6/2020 и ФСБУ 26/2020. Актив считается ОС, если соответствует всем четырем критериям, прописанным в пункте 4 раздела I ФСБУ/2020, а именно:
- обладает материально-вещественной формой;
- используется для производства товаров, оказания услуг, применяется для управленческих нужд;
- используется свыше 12 месяцев, в том числе в рамках обычного операционного цикла, длительность которого превышает указанные временные рамки;
- может принести доход в будущем.
Часто у компаний, особенно у крупных, на балансе числятся десятки, сотни или даже тысячи одногруппных, служащих годами и обладающих при этом небольшой стоимостью за единицу (как офисные стулья из примера).
При условии, что общая стоимость подобных объектов несущественна для бухотчетности, затраты на их приобретение могут быть признаны расходами периода, когда они были понесены.
Если же стоимость существенна, однородные объекты должны относят к ОС с последующим начислением амортизации. Как раз здесь и применяется признак существенности: если бы такие объекты учитывались так же, как и «крупные», это было бы слишком времязатратным процессом. Поэтому для них и предусмотрен учет по группам.
Групповой учет основных средств в 1С:Бухгалтерия 8
Несмотря на то, что однородные ОС можно учитывать группами, задача эта все равно требует значительных времязатрат, а если таких групп несколько, возрастает риск допустить ошибку.

Для упрощения задачи в 1С имеется весь необходимый функционал для учета групповых объектов ОС, но прежде чем приступать к работе, его следует активировать. Перейдите по пути «Главное – Функциональность» и во вкладке «Основные средства» включите «Групповые объекты основных средств».
Также следует учитывать, что в 1С не поддерживается учет групповых объектов по инвентарным номерам и печать инвентарной карточки по форме ОС-6.
Чтобы организовать учет ОС по группам, в плане счетов 1С к счету 01 «Основные средства» добавлены субсчета 01.11 «Групповые объекты основных средств» и 02.11 «Амортизация групповых объектов основных средств». Аналитический учет на них осуществляется по ОС и подразделениям (второй вариант нужен для обеспечения контроля наличия и движения однородных ОС и их инвентаризации). На счете 0.11 можно вести количественный учет.
Поступление
Для отражения применяется документ «Поступление основных средств», который доступен в разделе «ОС и НМА». В нем можно указать как инвентарные, так и групповые объекты ОС. Если для ОС установлена единица учета «Групповой объект», вы можете указать в одной строке их общее количество, стоимость за единицу и срок полезного использования.
ФИО и должность материально ответственного лица (МОЛ) указывается в поле «МОЛ» с возможностью вывода на печать формы акта о принятии к учету ОС. Учет по МОЛ можно вести только для инвентарных объектов.
После нажатия в документе поступления «Провести и закрыть» система сформирует соответствующие проводки.
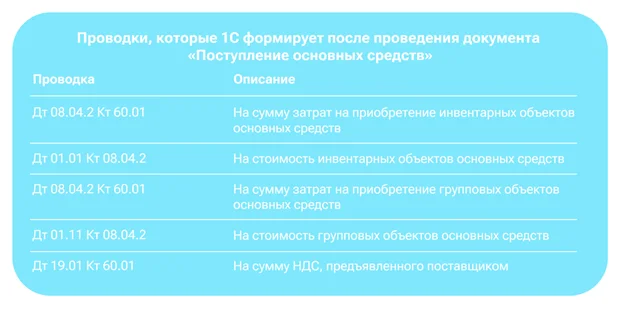
При этом налоговая стоимость групповых ОС сразу списывается на затраты (сумма Дт НУ: 26 (20.01) и сумма Кт НУ: 08.04.2).
В документе поступления по нажатию на кнопку «Печать» можно вывести форму «Акт о принятии к учету основных средств», где будут отражены групповые и инвентарные ОС. Групповые ОС также можно вывести на печать через форму ОС-1 (акт о приеме-передаче основных средств).
Если есть необходимость скорректировать срок полезного использования и ликвидационную стоимость, сделать это можно при помощи документа «Изменение элементов амортизации», который доступен из раздела «ОС и НМА» («Параметры амортизации ОС»).
Перемещение
Для отражения используется документ «Перемещение ОС», позволяющий одновременно оформить перемещение инвентарных и групповых объектов с выводом на печать формы ОС-2 (накладная на перемещение).
В документе указываются текущее место, где находятся объекты, ФИО и должность МОЛ, которое передает ОС, и далее новое местонахождение, а также ФИО и должность МОЛ, принимающего объекты. В табличной части детализируется наименование перемещаемых объектов и их количество.
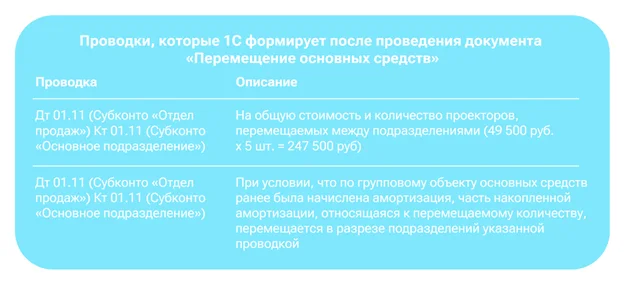
Предположим, компания передает из центрального офиса в маркетинговый отдел пять проекторов для презентаций. Стоимость одного проектора – 49 500 рублей. Когда бухгалтер проводит документ перемещения, 1С формирует следующие проводки:
Амортизация
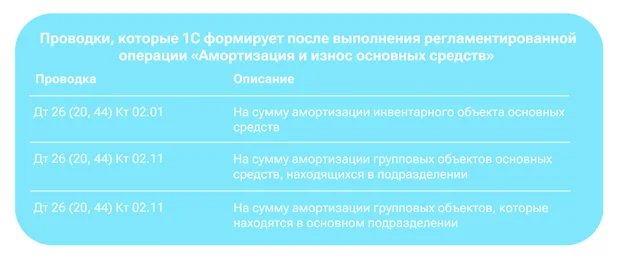
Ее начисление осуществляется для групповых объектов посредством регламентированной операции «Амортизация и износ основных средств», доступной по пути «Операции» – «Закрытие месяца». Подходит для начисления по инвентарным и групповым объектам.
Рассчитывают амортизацию по компании, затем распределяют и начисляют по всем отделам и службам пропорционально стоимости групповых ОС на начало месяца. В основе расчета лежит суммарное количество месяцев использования объектов, увеличивающееся, когда в группу поступают новые объекты. Уменьшается же оно ежемесячно – на число объектов в группе.
Если на протяжении месяца в систему вносились документы по выбытию объектов ОС, которые относятся к одной группе (если же осуществлялось их внутреннее перемещение), амортизация по такому объекту осуществляется посредством самого раннего документа выбытия.
Когда в 1С выполняется рассматриваемую операцию, система формирует следующие проводки:
Списание
Осуществляется посредством документа «Списание основных средств» из раздела «ОС и НМА». Как и все вышеперечисленные документы, позволяет отражать операции как с инвентарными, так и с групповыми объектами.
В нем указывают: где в настоящее время находится объект, причину списания, счет учета и аналитику затрат для отнесения остаточной стоимости. Если в процессе ликвидации ОС остаются материальные ценности, в документе необходимо активировать поле «Остались материалы после списания ОС». Табличная часть предназначена для детализации наименований списываемых объектов. Ниже – проводки, формируемые этим документом.

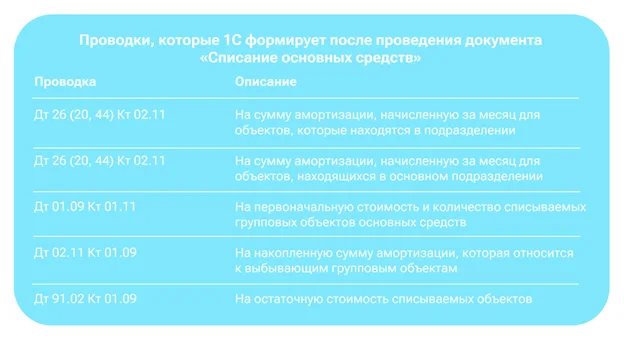
В рассматриваемом документе среди печатных форм имеется «Акт о списании основных средств», который подходит для отражения групповых и инвентарных объектов.
Продажа
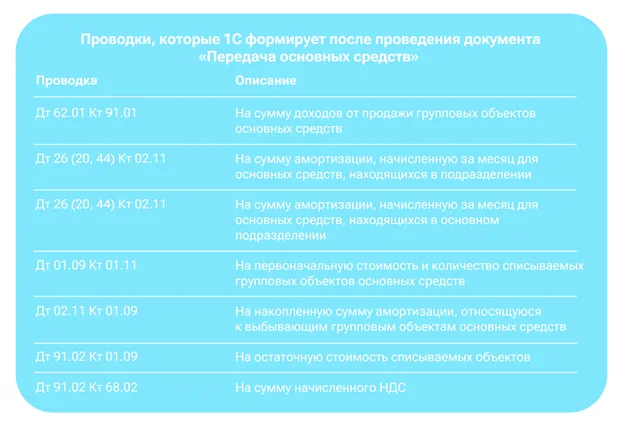
Для учета реализации однотипных ОС применяется документ «Передача основных средств», доступный в разделе «ОС и НМА». Оформляется при продаже как основных, так и групповых объектов. В нем необходимо указать, в каком подразделении находятся реализуемые объекты, покупателя и реквизиты договора, который с ним заключен. Табличная часть предназначена для детализации наименований и цены реализуемых единиц.
Проводки, формируемые системой при проведении документа:
Что по итогу
Учитывать однотипные ОС по отдельности – времязатратная задача, поэтому стандарты бухучета разрешают делать это по группам. Оптимальная сфера применения – крупные компании, где на балансе числится большой объем однородных ОС – офисной мебели, техники и т.д.
После активации соответствующей настройки, групповой учет ОС будет доступен в вашей программе 1С. Автоматизация сводит к минимуму вероятность допустить ошибку: бухгалтер составляет документ для необходимой операции, после чего система сама формирует все проводки.