
Требование налоговой за прошлые периоды: что делать

Представим ситуацию: на дворе лето 2026 года, вы погружены в управление бизнесом. Придя домой вечером после непростого рабочего дня, вы открываете Госуслуги и видите, что ФНС прислала вам требование представить информацию за 2022 год. Если столкнулись с подобным впервые, у вас, скорее всего, возникнет вопрос относительно законности такого требования, поскольку отчетность вы сдали тремя годами ранее. Говоря коротко, да, такое требование законно, однако предлагаем углубиться в юридическую сторону вопроса.
Почему ФНС присылает требование за прошлые периоды
Объяснение простое: для выездных проверок установлен 3-летний срок. К примеру, в текущем году ведомство вправе проверить ваш бизнес за период 2023-2026. И если проверочное мероприятие затрагивает, скажем, 2023 год, в котором вы могли заявлять расходы по документам 2021-2022, ФНС вправе требовать представления документов и за более ранние периоды. Получается, что какого-либо предела давности в принципе не существует.
Сроки ответа на требование ФНС
Конкретное количество дней прописано в статьях НК РК, регулирующих правоотношения в рамках отдельных видов проверок. Вам не нужно штудировать кодекс самостоятельно – всю необходимую информацию собрали в таблицу:
| Какой именно запрос поступил, номер статьи НК РФ | Предельный срок ответа (рабочих дней) |
|---|---|
| В связи с проведением камеральной или выездной проверки; запрос направляется в адрес объекта проверки – статья 93 | 10 |
| В связи с проведением камеральной или выездной проверки; запрос направляется в адрес контрагента, обладающего информацией об объекте проверки, – п.1 статьи 93.1 | 5 |
| Запрос документов направляется вне рамок налоговой проверки (ФНС нужны данные по конкретной сделке) объекту проверки или его контрагенту – п.2 и п.2.1 статьи 93.1 | 10 |
Течение срока для ответа начинается со дня поступления запроса. Если по какой-то причине вы не увидели запрос, датой начала исчисления срока будет 6-й рабочий день после того, как ФНС его направила.
Как ответить правильно
Выше рассмотрели «критерии», по которым можно определить, является ли требование законным. Если, по вашему мнению, не является, подготовьте ответ с обязательной ссылкой на норму НК РФ, исходя из которой усматривается незаконный характер запроса, а также с разъяснением, почему не представляете тот или иной документ.
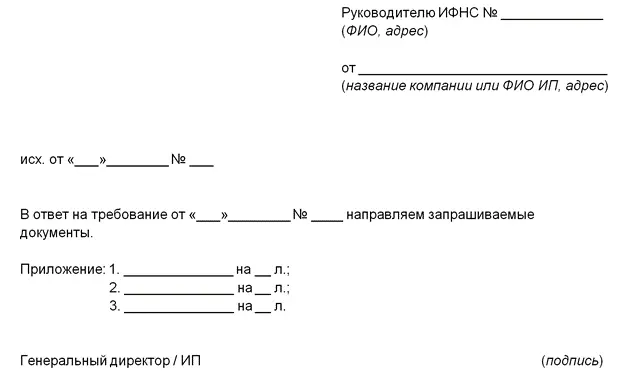
Если же считаете запрос обоснованным, отвечать отказом – и тем более игнорировать его – нельзя. Рекомендованного образца ответа на требование налоговой не предусмотрено. Вы оформляете стандартное письмо с указанием адресата и отправителя, реквизитов запроса, на который отвечаете, и приложением необходимых документов. Предлагаем вам упростить задачу и использовать наш шаблон:
Частный случай: запрашиваемых документов нет
Вариант 1
Документы, которые просит представить ФНС, могли в принципе не оформляться. Например, в законодательстве отсутствуют положения, обязывающие их оформлять, или это объясняется видом операции, сделки, конкретными условиями договора. В ответе на запрос укажите конкретную причину и, если того требуют обстоятельства, приложите документы-обоснования.
Вариант 2
Какой-то единой нормы закона, где был бы прописан срок хранения документов именно для налоговой проверки, не предусмотрено. В связи с этим бизнес руководствуется общими правилами из статьи 29 ФЗ-402, согласно которой документы должны храниться как минимум 5 лет, а документы по убыткам, которые можно перенести в течение 10 лет, – дополнительные 5 лет, следующие за отчетным периодом, когда был перенос.
Если запрашиваемые документы были уничтожены, просто сообщить об этом в ответе недостаточно. Необходимо приложить копию акта об уничтожении, составленного по рекомендованному образцу из приказа Росархива № 77 или на собственном бланке. Кстати, советуем потратить время и подробно изучить этот документ: в нем детально изложены правила хранения документов, проведения экспертизы их ценности, формирования экспертной комиссии по уничтожению.
Вариант 3
Запрашиваемые документы уничтожены, но законом срок их хранения не установлен. Чаще всего речь о переписке с контрагентами. Чтобы вам было чем подкрепить свою позицию перед ФНС, сроки хранения таких документов следует закрепить в локальном нормативном акте (ЛНА). Подготовьте ответ, приложите к нему копию ЛНА и акта об уничтожении.
Как найти ошибки в требовании налоговой
Выше уже отметили, что вариант «промолчать» или ответить «не вижу оснований для выполнения запроса» не сработает. Каждое требование – в силу особенностей работы отдельно взятого бизнеса – носит индивидуальный характер, поэтому всегда есть вероятность, что налоговики допустили ошибку. К распространенным «промахам» можно отнести неуказание в запросе:
- наименования мероприятия контрольного органа (простыми словами, в рамках какого мероприятия нужна информация – камеральная или выездная проверка – или она запрашивается только по конкретной сделке, т.е. вне проверки);
- даты и номера решения о выездной проверке;
- прочих существенных реквизитов документов.

Напомним еще раз, что подобные ошибки – не причина для игнорирования или прямого отказа выполнять требование. Однако умение их выявлять пригодится, если будете направлять уточняющий запрос.
Штраф за непредоставление документов в ФНС
В рамках этих правоотношений может применяться несколько статей НК РФ, предусматривающих разные штрафы:
- за каждый непредставленный или представленный с нарушением срока документ – 200 руб. (п.1 статьи 126);
- если не переданы данные о конкретной сделке или контрагенте по встречной проверке – 5 000 руб. (п.1 статьи 129.1);
- за повторное нарушение по статье 129.1 в течение года – 20 000 руб.
Что по итогу
Обсудили, что делать бизнесу, если из налоговой пришел запрос документов за прошлые годы. В первую очередь – не нужно паниковать: скорее всего, данные нужны ФНС не для того, чтобы вас оштрафовать, а для уточнения сведений, которые ранее вы включили в отчетность. Далее действуйте по стандартной схеме: изучите запрос, сделайте вывод – обоснован ли он, содержит ли все необходимые реквизиты. Подготовьте ответ, приложив необходимые документы, или направьте уточняющий запрос, если на то имеется причина.
Что делать, если у вас нет документов для налоговой, также подробно обсудили. Если их не должно быть в принципе, объясните это ведомству, ссылаясь на соответствующие нормы закона или документы. Если они были уничтожены, приложите акт уничтожения, а если речь о документах, срок хранения которых установлен вашим ЛНА, в дополнение к акту уничтожения приложите его копию.