
Налог на курсовую разницу в 2026 году: как учитывать при ОСН и УСН

Субъекты внешнеэкономической деятельности заключают контракты в иностранной валюте. Из-за того, что курс рубля пребывает в ежедневной динамике, к моменту расчетов сумма по договору в пересчете на рубли может увеличиться или уменьшиться. Аналогично и с рублевой оценкой остатка на валютном счете по состоянию на конец месяца. Так и формируется курсовая разница (КР) – положительная или отрицательная. В первом случае продавец отрабатывает в плюс, во втором – остается в минус. Для покупателя же ситуация «отзеркаливается».
Налогообложение курсовой разницы
Налог на КР не уплачивается ввиду того, что законодательством его попросту не предусмотрено. Тем не менее КР учитывается при расчете налога с дохода, а чтобы сделать это корректно, следует понимать, как она пересчитывается. Вариант «по умолчанию» – согласно официальному курсу Банка России. Однако стороны вправе прописать в контракте иной курс.
Формула выглядит следующим образом:
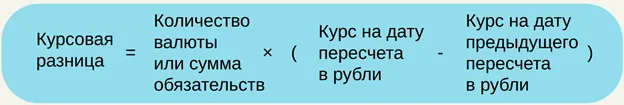
Рассмотрим, как это работает на практике. ООО «Сириус» заключила контракт с зарубежным поставщиком на сумму 318 400 USD. На дату, когда продукция была поставлена, курс доллара был, скажем 89 рублей, на дату оплаты – 86. Считаем КР: 318 400 × (86 - 89) = -955 299 руб. По итогу имеем сумму со знаком минус, но «Сириус» заплатил в рублях меньше, чем было на дату поставки, т.е. для него это положительная КР.
Курсовая разница при ОСН и УСН
ОСН
Для российского бизнеса, применяющего общий налоговый режим и уплачивающего налог на прибыль, положительная курсовая разница – это облагаемый доход, отрицательная – расход, а соответствующие данные подлежат включению в декларацию по налогу на прибыль.
При этом момент учета будет отличаться, в том числе и в зависимости от вида КР. Для большей наглядности собрали необходимые данные в таблицу:
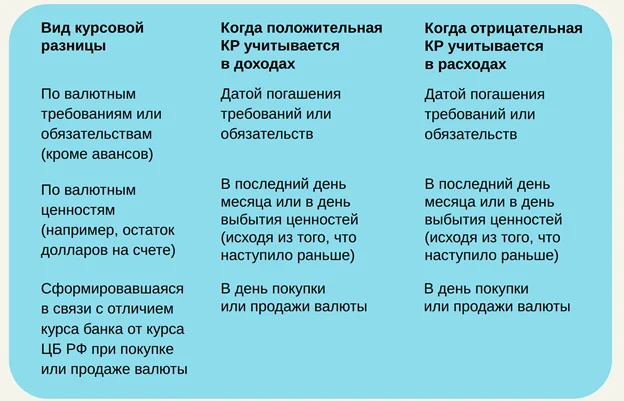
Положительную КР относят к доходам, не связанным с реализацией. Если же КР сформировалась в связи с пересчетом дебиторки или кредиторки, она учитывается в доходах исключительно на дату погашения долга. Кроме того, положительную КР по валютным ценностям учитывают на балансе (к примеру, по остатку USD) на последнюю дату каждого месяца или на дату, когда валюта была списана со счета – исходя из того, какое из этих событий наступило первым.
При купле-продаже валюты КР учитывается в день покупки валюты по курсу ниже установленного Банком России или реализации по курсу, который выше курса регулятора.
Отрицательная КР относится к доходам, не обусловленным реализацией, время учета которых также отличается. Так, если КР сформировалась вследствие пересчета дебиторки и кредиторки, он включается в расходы на дату их погашения или исполнения. По валютным ценностям КР учитывается на последнюю дату месяца или при списании со счета – исходя из того, какое из этих событий наступило первым. При купле-продаже валюты – в день ее покупки по курсу ниже Банка России или реализации по курсу выше, установленного регулятором.
Независимо от «знака» перед КР – плюс или минус – ее не нужно учитывать по следующим доходам:
- валютный вклад в уставной капитал;
- средства целевого финансирования в валюте.
Также отметим, что КР никоим образом не влияет на добавленную стоимость, независимо от того, чем занимается бизнес – импортом или экспортом.
УСН
В связи с тем, что упрощенцы учитывают доходы и расходы кассовым методом, КР не может сформироваться по валютным обязательствам, требованиям и ценностям. Дат, чтобы сравнить курс валют, нет, потому что дата всегда одна и та же – день зачисления или списания со счета. В связи с этим КР на упрощенке может сформироваться исключительно тогда, когда банк покупает у компании валюту по курсу ниже официального.
Однако если банк по какой-либо причине все же купил у упрощенца валюту по курсу выше официального, положительную КР бизнесу следует отнести к доходу, не связанному с реализацией.
Что по итогу
Обсудили место курсовой разницы в налоговом учете и как учесть ее на основных налоговых режимах. В любом случае КР – это доходы или расходы, не связанные с реализацией, применяемые при расчете налога на доход и отражаемые в соответствующей отчетности. При этом на ОСН для формирования КР «возможностей» больше чем на упрощенке, где разница появляется в основном при покупке валюты у бизнеса по курсу ниже установленного ЦБ РФ.