
Новые лимиты УСН и ПСН с 2027 года: кто рискует потерять спецрежим и как подготовиться
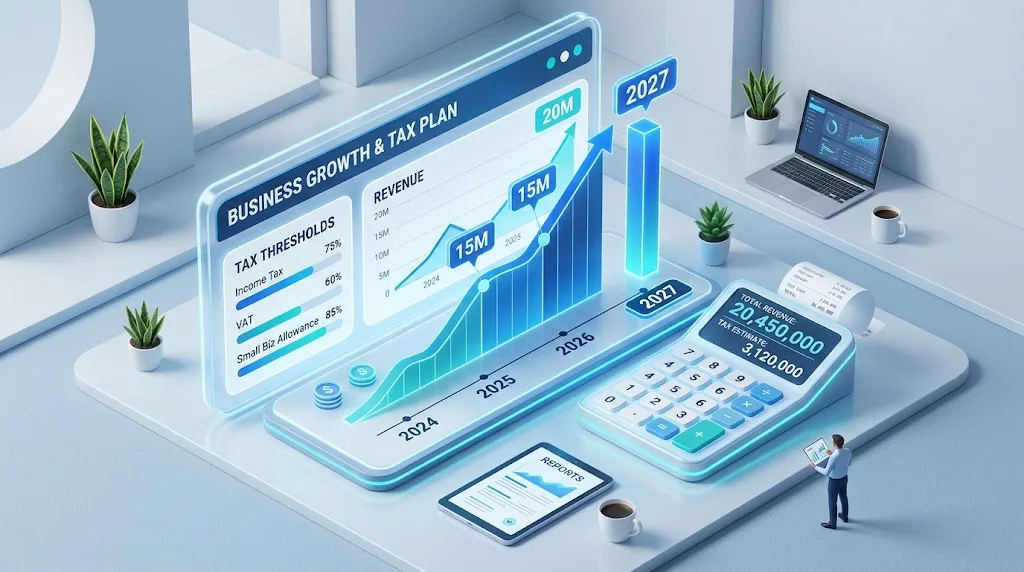
В 2027 году упрощенец платит НДС, если его доход превысил 20 млн рублей: закон 228-ФЗ сохранил этот порог до 2029 года. Из УСН выбывают при доходе выше 518,85 млн рублей или штате больше 130 человек. Патент теряют при доходе свыше 15 млн рублей. Раньше этот лимит был 20 млн. Считайте доход нарастающим итогом.
Коротко:
- Порог НДС на УСН в 2027 году остается 20 млн рублей. Превышение не лишает права на УСН, но делает вас плательщиком НДС.
- Лимит дохода на УСН растет до 518,85 млн рублей из-за дефлятора 1,153.
- Лимит дохода на патенте снижается до 15 млн рублей. Это самая жесткая граница для ИП.
- До конца года нужно посчитать доход за 2026 год и выбрать режим на 2027 год.
Какие лимиты действуют в 2027 году
Налоговая тема 2027 года запутана из-за того, что в ней несколько разных границ. Они срабатывают по-разному. Одна граница лишает права на режим. Другая только добавляет обязанность платить НДС. Их легко перепутать.
Сводная таблица:
| Показатель | Лимит на 2027 год | Что будет при превышении |
|---|---|---|
| Освобождение от НДС на УСН | 20 млн рублей, не индексируется | Вы становитесь плательщиком НДС, но остаетесь на УСН |
| Доход для сохранения УСН | 518,85 млн рублей (450 млн × 1,153) | Вы теряете право на УСН |
| Остаточная стоимость основных средств на УСН | 230,6 млн рублей (200 млн × 1,153) | Вы теряете право на УСН |
| Средняя численность на УСН | 130 человек | Вы теряете право на УСН |
| Доход для применения ПСН | 15 млн рублей, не индексируется | Вы теряете право на патент |
| Верхняя граница ставки НДС 5% | 288,25 млн рублей (250 млн × 1,153) | Дальше применяется ставка 7% |
| Верхняя граница ставки НДС 7% | 518,85 млн рублей | Дальше вы выходите с УСН |
Коэффициент 1,153 утвержден приказом Минэкономразвития от 21.10.2026 № 732 и вступает в силу 10 ноября 2026 года. Цифры 230,6 и 288,25 млн рублей получены умножением базовых сумм из Налогового кодекса на этот коэффициент. Перед использованием в договорах и отчетах сверьте их с текстом приказа.
Порог НДС на УСН: 20 млн рублей
Порог НДС определяет статья 145 НК РФ. Прежний закон предусматривал снижение этой границы: 20 млн рублей для 2026 года, 15 млн для 2027 года и 10 млн с 2028 года. Закон от 04.07.2026 № 228-ФЗ сохранил порог 20 млн рублей на 2027–2029 годы. Снижение до 15 млн сдвинуто на 2030 год, до 10 млн на 2031 год.
Для малого бизнеса это хорошая новость. Но у нее есть оборотная сторона. Компания с доходом 19 или 21 млн рублей по-прежнему находится в зоне риска. Просто эта зона сместилась по времени.
Как считать доход
Доход считают по правилам УСН, то есть кассовым методом. Аванс от покупателя попадает в доход в день поступления денег. Отгрузка без оплаты в доход не попадает.
Ровно 20 млн рублей еще не превышение. Порог не умножается на дефлятор. Считать нужно нарастающим итогом с 1 января, а не по кварталам.
Правило одинаково для организаций и ИП:
- если доход за 2026 год не превысил 20 млн рублей, на 1 января 2027 года вы освобождены от НДС;
- если превысил, НДС платят с 1 января 2027 года;
- если доход с начала 2027 года превысит 20 млн, НДС возникает с 1-го числа следующего месяца.
Что происходит при превышении
Освобождение не отключается по заявлению. Обязанность возникает в силу закона. Вам нужно самим заметить превышение и перестроить учет.
| Что нужно сделать | Срок |
|---|---|
| Начислять НДС с реализации | С 1-го числа месяца после месяца превышения |
| Выставлять счета-фактуры | В течение 5 календарных дней с отгрузки |
| Вести книгу продаж и книгу покупок | С первого налогового периода плательщика |
| Сдавать декларацию по НДС | По итогам квартала, в электронном виде |
| Выбрать ставку: общая 22% или 5% и 7% | По правилам статьи 164 НК РФ |
Минус этого механизма в том, что цены в договорах уже согласованы. Если цена указана как твердая сумма, вопрос о том, кто доплачивает налог, нужно решать до превышения порога. Практический выход простой: добавьте в договоры оговорку о том, что при утрате освобождения цена увеличивается на сумму НДС.
Пример с датами
Предприниматель на УСН получил за 2026 год 17 млн рублей. На 1 января 2027 года он освобожден от НДС. К 31 августа 2027 года доход с начала года составил 19,6 млн. В сентябре пришла оплата на 1,2 млн, и итог стал 20,8 млн. Превышение случилось в сентябре. НДС он начнет платить с 1 октября 2027 года.
Теперь цена. Если услуга в октябре стоит 100 000 рублей без НДС, то при ставке 22% покупатель заплатит 122 000. При ставке 5% он заплатит 105 000. Эта разница заметна покупателям, которые не принимают НДС к вычету, и может повлиять на выбор поставщика.
Лимит самой УСН: 518,85 млн рублей
Дефлятор для УСН на 2027 год равен 1,153. Он индексирует три показателя: максимальный доход, остаточную стоимость основных средств и границы ставок НДС 5% и 7%. Лимит дохода вырос с 490,5 млн рублей в 2026 году до 518,85 млн рублей.
Для большинства читателей этой статьи эти цифры далеки. Бизнес с оборотом в десятки миллионов не упрется в 518 млн в ближайшие годы. Но компаниям с быстрым ростом полезно помнить: между порогом 20 млн и лимитом 518,85 млн лежит широкая зона, где вы остаетесь на УСН, но платите НДС.
Для тех, кто планирует перейти на УСН с 2027 года, действует отдельный лимит дохода за 9 месяцев 2026 года. Он равен 367,875 млн рублей: это 337,5 млн, умноженные на дефлятор 2026 года 1,090.

ПСН: лимит 15 млн рублей
Патент жестче, чем УСН, по двум причинам. Лимит ниже. И последствия превышения тяжелее.
Закон от 28.11.2025 № 425-ФЗ снизил лимит дохода для ПСН с 20 млн до 15 млн рублей с 2027 года. Лимит не индексируется. Доход считают по всем режимам вместе. Если ИП совмещает патент и УСН, в расчет идет сумма.
Что происходит при превышении в течение 2027 года:
- право на ПСН теряется с начала налогового периода по патенту;
- налоги за прошедшее время пересчитываются по другому режиму, чаще всего по УСН;
- уплаченную стоимость патента зачитывают по правилам Налогового кодекса.
Если доход за 2026 год уже выше 15 млн рублей, получить патент на 2027 год не получится.
Что делать, если доход между 15 и 20 млн
Это самая интересная зона для ИП. Допустим, доход по патенту за 2026 год составил 18 млн рублей. Патент на 2027 год недоступен. Но на УСН этот ИП начнет год без НДС, потому что 18 млн меньше 20 млн.
Потеря патента не означает НДС. Сначала выберите новый режим, потом проверьте условия освобождения. ИП, который хочет перейти на УСН с 1 января, подает уведомление в налоговую до 31 декабря.
Кто рискует больше всего
Группы риска разные для патента и для НДС.
- ИП на патенте с оборотом около 15 млн рублей. Они теряют режим, а не получают дополнительную обязанность.
- Упрощенцы с доходом 18–20 млн рублей. Одна крупная оплата в течение 2027 года переводит их в плательщики НДС.
- Компании, работающие с покупателями на общей системе. Эти покупатели принимают НДС к вычету, поэтому для них поставщик без НДС менее выгоден.
- Бизнес с сезонными пиками. Доход нарастает неравномерно, и превышение случается внезапно.
- Предприниматели, которые делят бизнес на несколько ИП или ООО ради лимита. Налоговая смотрит на деловую цель разделения. Искусственное дробление чаще приводит к доначислениям, чем к экономии.
Какую ставку НДС выбрать: 22%, 7% или 5%
Если порог превышен, у упрощенца есть выбор. Он может применять общую ставку 22% с правом на вычет входного НДС. Или он выбирает ставки НДС 5% и 7% без права на вычет.
| Параметр | Общая ставка 22% | Ставки 5% и 7% |
|---|---|---|
| Вычет входного НДС | Есть | Нет |
| Подходит, если | Много закупок с НДС, покупатели на ОСНО | Мало закупок с НДС, низкая доля материальных затрат |
| Условие по доходу | Нет | 5% до 288,25 млн, 7% до 518,85 млн |
| Срок применения | Нет жесткого срока | Минимум 12 кварталов подряд, с исключениями |
| Риск | Высокая цена для покупателя без вычета | Потеря вычета при росте закупок |

Правило 12 кварталов работает так. Если вы выбрали 5% или 7%, вы применяете их 12 последовательных налоговых периодов. Отсчет идет с квартала, когда вы впервые подали декларацию с такой ставкой. С 2026 года для тех, кто впервые перешел на эти ставки, действует право отказаться от них в течение четырех кварталов. Условия этого исключения проверяйте по разъяснениям Минфина.
Право на ставку 5% с 1 января 2027 года зависит от дохода за 2026 год. Он должен быть не больше 272,5 млн рублей. В течение 2027 года работает граница 288,25 млн.
Честный вывод такой. Ставка 5% или 7% проще в учете. Но она оправдана не всегда. Если у вас большая доля закупок с НДС, ставка 22% с вычетом может оказаться выгоднее. Решение зависит от структуры затрат. Посчитайте оба варианта на данных за последние 12 месяцев.
План подготовки до 1 января 2027 года
Времени остается немного. Порядок действий подходит и для ИП, и для организаций.
- Посчитайте доход за 2026 год. Возьмите кассовый итог на 31 декабря и сверьте с 15 и 20 млн рублей.
- Определите режим на 2027 год. ИП на патенте с доходом выше 15 млн нужно подготовить переход на УСН до конца года.
- Смоделируйте доход 2027 года по месяцам. Найдите месяц, в котором вы пересечете 20 млн при текущем темпе.
- Решите вопрос с ценой. Согласуйте с крупными покупателями, как изменится цена при появлении НДС.
- Пересмотрите договоры. Добавьте оговорку об увеличении цены на сумму НДС при утрате освобождения.
- Сравните ставки 22%, 7% и 5%. Используйте данные о закупках с НДС за последние 12 месяцев.
- Проверьте учетную систему. Убедитесь, что она контролирует порог 20 млн рублей нарастающим итогом и позволяет переключить ставку НДС.
- Назначьте ответственного за контроль порога. Проверка раз в месяц, в последний рабочий день.
Что еще может измениться
Три обстоятельства стоит держать в поле зрения. Приказ № 732 вступает в силу 10 ноября 2026 года, поэтому перед использованием цифр сверьтесь с опубликованным текстом. Осенний законопроект № 617-9 затрагивает сроки платежей, отчетность и ряд других норм, и его окончательный текст еще может отличаться от первоначального. Минфин и ФНС продолжают выпускать разъяснения по НДС на УСН, особенно по правилу 12 кварталов. Пересматривайте выводы перед решениями по режиму.

FAQ
Какой лимит по УСН в 2027 году для НДС?
Порог освобождения от НДС на УСН в 2027 году равен 20 млн рублей. Он не индексируется на дефлятор. Если доход за 2026 год больше 20 млн, НДС платят с 1 января 2027 года. Если доход в течение 2027 года превысит порог, НДС возникает с 1-го числа следующего месяца.
Потеряю ли я УСН, если превышу 20 млн рублей?
Нет. Порог 20 млн рублей влияет только на обязанность платить НДС. Право на УСН теряется при доходе выше 518,85 млн рублей, остаточной стоимости основных средств выше 230,6 млн рублей или численности больше 130 человек.
Какой лимит у патента на 2027 год?
Лимит дохода на ПСН в 2027 году равен 15 млн рублей. Он не индексируется. Доход считают по всем применяемым режимам. При превышении право на патент теряется с начала налогового периода по патенту, и налоги пересчитывают по другому режиму.
Какую ставку НДС выбрать упрощенцу?
Выбор зависит от доли закупок с НДС. Ставки 5% и 7% дают простой учет, но не дают права на вычет входного НДС. Общая ставка 22% дает вычет, но повышает цену для покупателя. Если вы выбрали 5% или 7%, учтите правило 12 кварталов.