
Работа с самозанятыми в 2026 году: новый лимит 60 часов и риски

Привлечение стороннего исполнителя – оптимальный формат, если вашему бизнесу требуется закрыть разовую задачу. При этом ранее закон устанавливал единственное ограничение: договор ГПХ с самозанятым (СЗ) нельзя заключать, если этот человек – ваш бывший сотрудник, а с момента увольнения прошло менее двух лет. Само собой, бизнесу следовало учитывать и особенности контроля, осуществляемого ФНС и ГИТ в рамках выявления схем по сокрытию трудовых отношений. К примеру, если выплаты одному и тому же СЗ осуществляются в одни и те же дни на одинаковые суммы, это может вызвать у контролирующих органов вопросы. С октября 2026 вводятся новые лимиты работы с самозанятыми – обсуждаем, на кого они распространятся и как подготовить свой бизнес к этим реалиям.
Суть нововведений
В июне текущего года опубликовано ППРФ № 760, вступающее в силу с 01.10.2026. Этим НПА как раз и вводится в действие новый лимит для бизнеса, который взаимодействует с самозанятыми, а именно – не более 60 часов в месяц в пределах полугодия с одним исполнителем. Распространяется он не на всех заказчиков и затрагивает только один вид взаимодействия – через цифровые платформы, например, Самозанятые.рф, Jump.Finance, Яндекс Смена и т.д.
Проще говоря, если заключаете договоры ГПХ с самозанятыми не через платформы, а на бумаге, работу перестраивать не придется. Кроме того, нововведения распространится не на все сферы деятельности, а только на определенные коды ОКВЭД. Они прописаны в вышеуказанном ППРФ, но чтобы вам было проще ориентироваться, собрали информацию в таблицу:
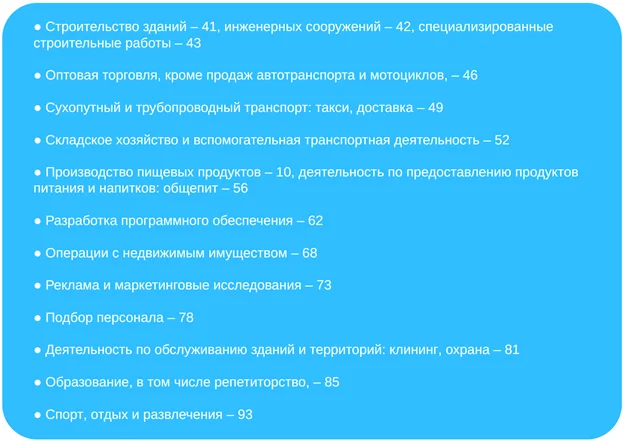
Понять, затронут ли вас нововведения, можно следующим образом: если работаете с самозанятыми и ваш код ОКВЭД, это, скажем, 78.10.1 «Услуги, предоставляемые агентствами по трудоустройству», смотрите на первые две цифры. Если они в перечне, с октября придется соблюдать новое ограничение.
Нюансы учета времени
Обязанность контролировать время возлагается на цифровую платформу, а не на заказчика. Т.е. если лимит будет превышен, площадка заблокирует передачу заказов конкретному исполнителю. Сам же СЗ при этом никоим образом не ограничивается в возможности выполнять задачи для других заказчиков, а заказчики – в возможности привлекать других исполнителей (само собой, с соблюдением лимита).
Да, учет часов самозанятых на платформе – это хорошо, но бизнесу также следует задуматься о внедрении собственного учета. В таком случае уведомление «превышен лимит» не станет для вас неприятным сюрпризом, и вы сможете заранее пересмотреть объемы задач и, например, распределить их между несколькими исполнителями.
Налоговые риски при работе с самозанятыми
Основное преимущество для бизнеса, который передает задачи СЗ, в том, что налоговым агентом выступает исполнитель. Ни НДФЛ, ни страховые взносы уплачивать заказчику не нужно.
Вместе с тем, есть риск, что исполнитель уже утратил статус самозанятого из-за превышения лимита по доходу в 2,4 млн руб. В таком случае с точки зрения ФНС исполнитель – это уже просто физлицо, не являющееся налоговым агентом по НДФЛ и страховым взносом. Риск для заказчика – в формировании недоимки перед бюджетом, что также повлечет штраф и пени. Проверить наличие статуса СЗ можно в специальном сервисе ФНС – потребуется указать ФИО или ИНН исполнителя, а также дату, на которую хотите получить сведения.
Однако больше всего рискует тот заказчик, который маскирует под ГПХ трудовые отношения. Уместнее даже будет сказать не «рискует», а «нарушает». Такого заказчика оштрафует госинспекция по труду, переквалифицировав договор с самозанятым в трудовой, и ФНС, которая после получения данных от ГИТ обяжет вернуть недоимку в госбюджет. Напомним, что «базовый» штраф за недоимку – 20% от неуплаченной в бюджет суммы, но это только в том случае, если не вы не заплатили, скажем, по невнимательности: пропустили срок, занизили налоговую базу вследствие ненамеренной ошибки. Однако в случае сокрытия трудовых отношений и речи не идет том, что налог не уплачен «по случайности», поэтому штраф будет в два раза выше, т.е. 40%.
Чек-лист безопасной работы с самозанятыми
Вот основные рекомендации, как обезопасить свой бизнес:
- Исключите формальный подход к договору. Найти в интернете и по-быстрому оформить – это неправильный подход. Да, готовые образцы можно и нужно использовать, но с умом. Так, в договоре ГПХ не должно быть терминологии, присущей трудовым отношениям, вроде «работник и работодатель», «зарплата», «должность». Правильные варианты – «исполнитель и заказчик», «вознаграждение».
- Прописывайте измеримый результат работ. Например, «написание 10 текстов для сайта заказчика», «настройка двух рекламных компаний».
- Грамотно формулируйте положения договора об оплате. Фиксированная сумма в месяц без учета выполненных работ – признак трудовых отношений. Используйте формулировки образцы «стоимость одного текста – 2500 руб.».
- Привлекайте нескольких исполнителей. Так вы минимизируете лишнее внимание со стороны контролирующих органов и сможете быстрее адаптироваться к новым правилам с 01.10.2026 без необходимости перестраивать процессы в последний момент.
- Внедрите внутренний учет уже сейчас. Это позволит заранее понять, сколько по времени вы взаимодействуете с вашими исполнителями.

Что по итогу
Нововведения, вступающие в силу с октября, затрагивают не всех заказчиков, а только тех, кто работает с самозанятыми через цифровые платформы и чьи коды ОКВЭД входят в правительственный перечень. Для бизнеса это означает необходимость перераспределить нагрузку между несколькими исполнителями и вести внутренний учет времени, чтобы не столкнуться с ситуаций, когда площадка блокирует критически важную задачу, а свободного исполнителя нет. Также следует заранее учитывать все риски сотрудничества с самозанятыми, в том числе запрет на заключение договора с СЗ, который был вашим сотрудником менее чем два года назад, а также вероятность того, что исполнитель мог утратить статус СЗ из-за превышения лимита по доходу.