
Технологический сбор с 1 декабря 2026 года: кто платит и ставки
Отечественный бизнес, производящий электронику или импортирующий ее в РФ, с 1 декабря 2026 года начнет уплачивать технологический сбор. Ранее планировалось внедрить его уже с сентября, но по предложению отраслевых объединений мероприятие было отложено. Это значит, что у бизнеса появилось дополнительное время для детального изучения вопросов, что такое технологический сбор, кто обязан его уплачивать и по каким ставкам, а также для адаптации процессов к работе по новым правилам.
Правовая база
Поскольку техносбор не относится к налоговым платежам, связанные с ним правоотношения не регулируются НК РФ. Для регулирования были внесены поправки в ФЗ-488, вводящие понятие «технологический сбор», устанавливающие перечень его плательщиков и порядок формирования соответствующих правоотношений. Перечисленные нововведения вступят в силу с 01.12.2026.
Чтобы норма федерального закона могла быть реализована, необходимо принять подзаконные акты. Основным среди них станет порядок уплаты техносбора. Проект постановления о его утверждении уже разработан и находится в стадии согласования. Подробнее о содержании поговорим ниже.
Уже принят и начнет применяться с 1 декабря приказ Минпромторга РФ № 5366, установивший перечень продукции, за которую необходимо уплачивать технологический сбор. О перечне также поговорим отдельно.
Кто будет платить технологический сбор
Упомянутый выше ФЗ-488 устанавливает, что техносбор уплачивают юрлица и ИП, которые:
- Осуществляют ввоз в РФ электронных компонентов или готовой продукции, указанной в перечне Минпромторга.
- Изготавливают такие компоненты или продукцию на территории России, ее континентальном шельфе или в исключительных экономических зонах.
Льгот, какие предусмотрены для отдельных направлений бизнеса по налогам и страховым взносам, по техносбору вводить не планируется. Если организация или ИП выполняют одно из двух условий, перечисленных выше, обязанность по уплате сбора наступает в полном объеме.
Ставки технологического сбора
В отличие от налогов и страховых взносов, ставки по техносбору установлены не как проценты, а как фиксированные суммы. Здесь следует выделить важный нюанс: приказ Минпромторга РФ № 5366 устанавливает 5 категорий продукции, для каждой из которых предусмотрены базовая, пониженная и повышенная ставка. Фактически будут применяться только пониженная и повышенная. Первая – если сведения о товаре имеются в системе «Честный знак», вторая – если сведения отсутствуют.
Для начала взглянем на перечень продукции и тарифы в рамках технологического сбора:
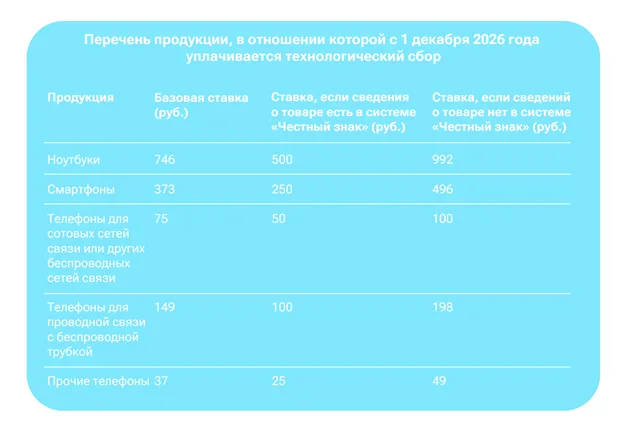
Теперь, для большей наглядности, рассмотрим пример. ООО «Решения для офиса» импортирует партию офисных телефонов, оснащенных беспроводной трубкой, в количестве 150 единиц. Данные о модели телефонов имеются в ЧЗ, поэтому итоговая сумма техносбора составит: 150 × 100 = 15 тыс. рублей. Если бы данные в ЧЗ отсутствовали, «Решениям для офиса» пришлось бы заплатить: 198 × 150 = 29,7 тыс. руб.
Алгоритм уплаты техносбора
Соответствующий алгоритм будет приведен в порядке уплаты техносбора, который пока находится в состоянии проекта. Однако уже сейчас мы можем взглянуть на механизм – вероятность, что после утверждения НПА он изменится, минимальная. Вот основные этапы:
- Изготовитель или импортер (далее для удобства будем обозначать их как «компания») регистрирует личный кабинет в системе ГИСП.
- Когда возникает необходимость ввести продукцию в оборот, компания информирует об этом ЧЗ.
- Получив уведомление, ЧЗ направляет его в ГИСП в течение одного календарного дня.
- После поступления уведомления ГИСП определяет сумму техносбора и пересылает эти данные в личный кабинет компании.
- Компания уплачивает техносбор – ГИСП видит это и информирует ЧЗ, который, в свою очередь, выносит решение: можно ли запускать продукцию в оборот.
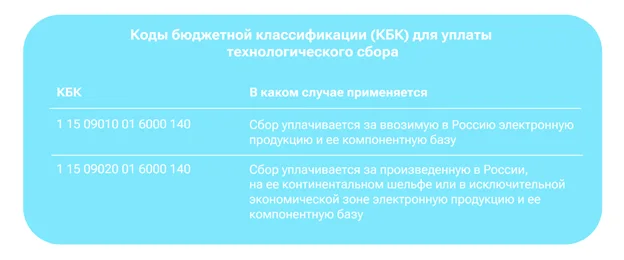
Учитывая, что технологический сбор не относится к налогам, уплачивается он не в составе единого налогового платежа, а по специальным КБК. Приказ Минфина № 70н содержит отдельные КБК для обоих способов ввода продукции в оборот – импортирования или производства.
Как будут штрафовать нарушителей
Поскольку технособор не относится к налогам, в НК РФ отсутствует статья для применения налогового штрафа за его неуплату. Специального состава нет и в КоАП РФ. Тем не менее механизм «воздействия» на неплательщиков имеется. Так, если технологический сбор не будет уплачен, продукцию не получится зарегистрировать в «Честном знаке» и, соответственно, запустить в оборот.
Как подготовить свой бизнес к работе по новым правилам, пока не наступило 1 декабря
- Проведите аудит позиций, которые производит или возит в Россию ваш бизнес. Соотнесите их с перечнем Минпромторга.
- Определите, какие позиции необходимо маркировать в ЧЗ.
- Проверьте, подготовлены ли все процессы для работы в ГИСП, когда необходимая нормативно-правовая база будет принята в полном объеме.
- Сформируйте запас оборотки на время между изготовлением (закупкой за границей) и запуском электроники в оборот.
- Определите сотрудников, ответственных за классификацию продукции, расчет техносбора и работу в личном кабинете ГИСП.
Что по итогу
С декабря 2026 в России внедряется технологический сбор на производство и импорт электроники. Он не относится к налогам, поэтому уплачивается по отдельной нормативной базой на специальные КБК.
Почти все необходимые правовые акты приняты. Для полного понимания картины осталось дождаться утверждения порядка уплаты техносбора.
Если используете учетную программу, убедитесь, что к 1 сентября 2026 года она обновлена до актуальной версии, поддерживающей работу с техносбором.